در مدیریت مالی مدرن، بقای یک کسبوکار به سودآوری آن بستگی ندارد، بلکه به نقدینگی آن وابسته است. ابزار کلیدی برای حل این معضل و بازگرداندن شفافیت به جریان وجوه نقد، گزارش ایجینگ مطالبات (Accounts Receivable Aging Report / گزارش سن مطالبات) بر اساس تاریخ صدور فاکتور (Invoice Date) است. این روش محاسباتی، انطباق کاملی با شاخصهای کلیدی عملکرد مانند دوره وصول مطالبات دارد و تصویری واقعی از سرمایه راکد شما ارائه میدهد.
گزارش ایجینگ مطالبات (Aging Report) چیست؟
گزارش ایجینگ مطالبات (Accounts Receivable Aging Report) یک سند مالی است که مطالبات تجاری و فاکتورهای تسویهنشده شرکت را بر اساس «تعداد روزهای سپریشده از تاریخ صدور فاکتور» دستهبندی و تحلیل میکند. این گزارش به زبان ساده به شما نشان میدهد که چه مقدار از سرمایه شما، برای چه مدت در بازار رسوب کرده است.
در این روش، بدون توجه به اینکه مهلت تسویه یا سررسید فاکتور چقدر تعیین شده است، مبدأ زمانسنجی دقیقاً روز صدور فاکتور قرار داده میشود. این رویکرد محافظهکارانه و واقعبینانه به مدیران مالی اجازه میدهد تا کل چرخه درگیری نقدینگی را رصد کنند.
ساختار استاندارد گزارش سن مطالبات (بر مبنای تاریخ فاکتور)
یک گزارش استاندارد ایجینگ مطالبات، بدهی مشتریان را به ۵ بازه زمانی اصلی از تاریخ صدور فاکتور تقسیم میکند:
جاری (Current): فاکتورهایی که تازه صادر شدهاند (معمولاً کمتر از ۳۰ روز از تاریخ فاکتور گذشته است).
۳۱ تا ۶۰ روز (31-60 Days): فاکتورهایی که بین یک تا دو ماه از عمر آنها میگذرد.
۶۱ تا ۹۰ روز (61-90 Days): مطالبات میانی که بین دو تا سه ماه از صدور آنها سپری شده است.
۹۱ تا ۱۲۰ روز (91-120 Days): بدهیهای قدیمی که وارد فاز تاخیر جدی شدهاند.
بیش از ۱۲۰ روز (Over 120 Days): فاکتورهای بسیار قدیمی که ریسک سوخت شدن بالایی دارند.
جدول نمونه گزارش ایجینگ مطالبات (مبالغ به ریال)
فرض کنید استاندارد تسویه فاکتورها در شرکت شما ۵۰ روز است. جدول زیر وضعیت سه مشتری را بر اساس تاریخ فاکتور نشان میدهد:
نام مشتری | جاری (تا ۳۰ روز) | ۳۱ تا ۶۰ روز | ۶۱ تا ۹۰ روز | ۹۱ تا ۱۲۰ روز | بالای ۱۲۰ روز | جمع کل مطالبات |
|---|---|---|---|---|---|---|
شرکت توسعه تجارت الف | ۵۰۰,۰۰۰,۰۰۰ | ۱۰۰,۰۰۰,۰۰۰ | 0 | 0 | 0 | ۶۰۰,۰۰۰,۰۰۰ |
صنایع تولیدی ب | 0 | ۲۰۰,۰۰۰,۰۰۰ | ۱۵۰,۰۰۰,۰۰۰ | ۵۰,۰۰۰,۰۰۰ | 0 | ۴۰۰,۰۰۰,۰۰۰ |
فروشگاه زنجیرهای ج | 0 | 0 | 0 | ۱۲۰,۰۰۰,۰۰۰ | ۸۰,۰۰۰,۰۰۰ | ۲۰۰,۰۰۰,۰۰۰ |
جمع کل بازه زمانی | ۵۰۰,۰۰۰,۰۰۰ | ۳۰۰,۰۰۰,۰۰۰ | ۱۵۰,۰۰۰,۰۰۰ | ۱۷۰,۰۰۰,۰۰۰ | ۸۰,۰۰۰,۰۰۰ | ۱,۲۰۰,۰۰۰,۰۰۰ |
تحلیل این جدول با فرض مهلت تسویه ۵۰ روزه
فاکتورهای شرکت «الف» در بازه ایمن قرار دارند (عمر فاکتورها زیر ۶۰ روز است و تازه به سررسید ۵۰ روزه رسیدهاند یا در آستانه آن هستند).
صنایع «ب» دارای ۱۵۰ میلیون ریال بدهی در بازه ۶۱ تا ۹۰ روز است. یعنی این بخش از بدهی حداقل ۱۱ تا ۴۰ روز از سررسید قانونی خود (۵۰ روز) عبور کرده است.
فروشگاه «ج» در وضعیت بحرانی است؛ تمام بدهیهای آن بالای ۹۰ روز از تاریخ فاکتور عمر دارند و مدتهاست از مهلت ۵۰ روزه تسویه گذشتهاند.
ارتباط تنگاتنگ گزارش ایجینگ با شاخص DSO
بزرگترین مزیت تهیه گزارش ایجینگ بر اساس تاریخ فاکتور، همخوانی و ارتباط منطقی آن با شاخص DSO (Days Sales Outstanding / دوره وصول مطالبات) است.
شاخص DSO میانگین روزهایی را که طول میکشد تا شرکت وجه حاصل از فروشهای اعتباری خود را وصول کند، محاسبه میکند:
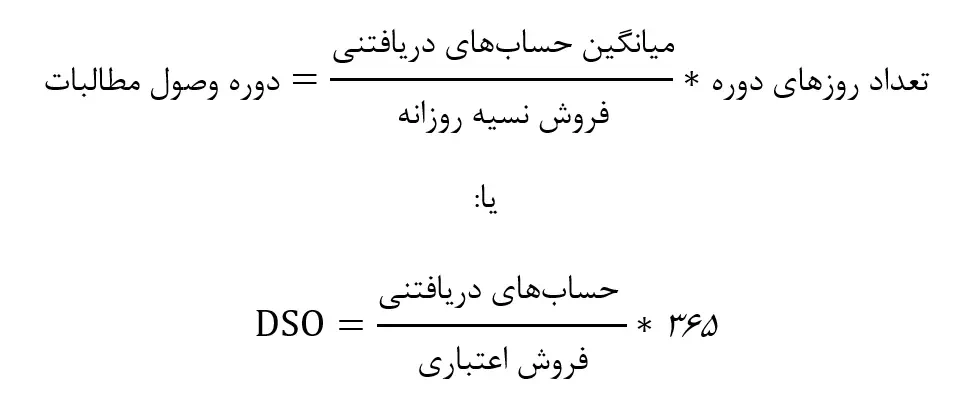
از آنجا که فرمول DSO سفر پول را از لحظه فروش (ثبت فاکتور) آغاز میکند، گزارش ایجینگ مبتنی بر تاریخ فاکتور مکمل مستقیم این فرمول است.
اگر DSO میانگین سازمان شما ۶۵ روز باشد، با نگاه به این گزارش متوجه میشوید که توده اصلی انباشت بدهیها باید در بازه ۶۱ تا ۹۰ روز متمرکز شده باشد.
این هماهنگی به مدیر مالی اجازه میدهد تا سرعت کل چرخه تبدیل نقدینگی را ارزیابی کند و انحرافات توزیع بدهیها را سریعتر تشخیص دهد.
سه کاربرد کلیدی گزارش ایجینگ در مدیریت نقدینگی و ریسک
شناسایی بدهکاران بدحساب (Bad Debtors)
با رصد منظم توزیع بدهیها از تاریخ فاکتور، مشتریانی که به طور سیستماتیک فرآیند تسویه را طولانی میکنند شناسایی میشوند. این ابزار مستقیماً در سنجش ریسک اعتباری (Credit Risk / ریسک اعتباری) مشتریان جدید و قدیمی کاربرد دارد.برآورد دقیق ذخیره مطالبات مشکوکالوصول
مطابق استانداردهای حسابداری، هر چه زمان بیشتری از صدور یک فاکتور بگذرد، احتمال نقد شدن آن کاهش مییابد. گزارش ایجینگ مبنای اصلی محاسبه ذخیره مطالبات مشکوکالوصول (Allowance for Doubtful Accounts) است. به عنوان مثال، شرکت میتواند بر اساس تجربه تاریخی، برای فاکتورهای بازه ۳۱-۶۰ روز معادل ۲٪ و برای فاکتورهای بالای ۱۲۰ روز معادل ۵۰٪ ذخیره کاهش ارزش در نظر بگیرد.
نکته: ذخیره مطالبات مشکوکالوصول نام دقیقی نیست. نام مناسبتر کاهش ارزش حسابهای دریافتنی میباشد.پیشبینی جریان وجوه نقد
برای تدوین برنامه پرداختهای آتی شرکت، به پیشبینی ورودی نقدینگی نیاز دارید. با تحلیل روند تاریخی وصول در هر یک از بازههای ایجینگ (مثلاً اینکه معمولاً ۷۰٪ فاکتورهای بازه ۳۱-۶۰ روز در ماه بعد نقد میشوند)، فرآیند پیشبینی جریان وجوه نقد (Cash Flow Forecasting) بسیار دقیقتر انجام خواهد شد.
سه اقدام فوری پس از تحلیل گزارش ایجینگ
گزارش ایجینگ مطالبات نباید در کارتابلها راکد بماند. بلافاصله پس از استخراج گزارش، اقدامات زیر را پیادهسازی کنید:
تطبیق با شرایط قرارداد و شناسایی تاخیرهای واقعی
ابتدا بررسی کنید که بدهیهای موجود در بازههای مختلف چقدر با شرایط پرداخت (Payment Terms) قراردادها فاصله دارند. فاکتورهایی که عمر آنها از مهلت قراردادی بیشتر شده است را در اولویت اول پیگیری قرار دهید.پیادهسازی پروتکل وصول مطالبات زمانبندیشده
بر اساس عمر فاکتورها، اقدام مشخص تعریف کنید:
بازه جاری (تا ۳۰ روز): ارسال پیشفاکتور و تاییدیه تحویل کالا
بازه ۳۱ تا ۶۰ روز: یادآوری موعد تسویه فاکتور (با توجه به سررسید معمول مثلاً ۵۰ روزه)
بازه ۶۱ تا ۹۰ روز: تماس تلفنی مستقیم کارشناس مالی و توقف موقت ثبت سفارشهای جدید
بازه بالای ۹۰ روز: ارسال اظهارنامه رسمی و پیگیریهای حقوقی
کاهش سقف اعتبار
برای مشتریانی که فاکتورهای آنها به طور مداوم به بازههای انتهای جدول (مثلاً بالای ۹۰ روز) منتقل میشود، سقف اعتبار (Credit Limit) را بازنگری و محدود کنید و فروشهای بعدی را منوط به تسویه بدهیهای معوق یا پرداخت نقدی نمایید.
جمعبندی مدیریتی و خودکارسازی فرآیند
گزارش ایجینگ مطالبات بر مبنای تاریخ فاکتور، به عنوان مکمل شاخص DSO، به مدیران مالی کمک میکند تا چرخه سرمایه در گردش سازمان را بهبود بخشند. فروش واقعی زمانی رخ میدهد که پول به حساب بانکی شرکت واریز شود؛ تا قبل از آن، فروش اعتباری تنها یک دارایی دفتری همراه با ریسک است.
برای به حداقل رساندن خطاهای انسانی و تسریع فرآیند وصول، استفاده از ابزارهای مدرن و نرمافزار حسابداری (Accounting Software) با قابلیت گزارشگیری خودکار توصیه میشود. خودکارسازی این فرآیند به شما امکان میدهد فرآیند صدور، ردیابی فاکتورها و تحلیل سن بدهیها را یکپارچه کرده و همواره نقدینگی سازمان را در منطقه امن حفظ کنید.
سوالات متداول
چرا در تحلیلهای مالی کلان، روش «تاریخ فاکتور» بر روش «تاریخ سررسید» ترجیح داده میشود؟
زیرا این روش با فرمولهای استانداردی مثل DSO همخوانی دارد و کل دورهای را که سرمایه شرکت خارج از سازمان و غیرقابل استفاده بوده است نمایش میدهد.
اگر دوره تسویه مشتریان متفاوت باشد (مثلا یکی ۳۰ روزه و دیگری ۶۰ روزه)، گزارش ایجینگ تاریخ فاکتور چطور تحلیل میشود؟
در این حالت، مدیر مالی باید مبالغ موجود در بازهها را با شرایط قراردادی تکتک مشتریان تطبیق دهد. به عنوان مثال، بدهی در بازه ۳۱-۶۰ روز برای مشتری اول تاخیر محسوب میشود اما برای مشتری دوم هنوز جاری است.
چگونه میتوان نرخ DSO و سن مطالبات را به طور همزمان کاهش داد؟
با ارائه مشوقهایی مانند تخفیف برای پرداختهای زودهنگام (مثلاً تخفیف در قبال تسویه ۱۰ روزه فاکتور)، ارزیابی دقیق اعتبار مشتریان پیش از فروش، و پیگیری مداوم و سیستماتیک فاکتورهای صادرشده.