نسبت جاری (Current Ratio) که یکی از نسبتهای نقدینگی ترازنامه است، توانایی شرکت را در پرداخت بدهیهایی که سررسید آنها کمتر از یک سال است، با استفاده از داراییهایی که انتظار میرود ظرف یک سال به نقد تبدیل شوند، اندازهگیری میکند.
نکات کلیدی:
نسبت جاری (Current Ratio) یکی از مهمترین شاخصهای نقدینگی (Liquidity) است و نشان میدهد شرکت تا چه حد میتواند بدهیهای کوتاهمدت خود را پرداخت کند.
این نسبت از تقسیم داراییهای جاری (Current Assets) بر بدهیهای جاری (Current Liabilities) به دست میآید.
نسبت بالاتر از ۱ معمولاً نشانه توان بازپرداخت بهتر است، اما عدد خیلی بالا لزوماً به معنای وضعیت ایدهآل نیست.
در مقابل، نسبت کمتر از ۱ میتواند هشداری برای ریسک نکول (Default Risk) باشد، هرچند در برخی صنایع با گردش نقدی سریع، این موضوع همیشه نگرانکننده نیست.
برای تحلیل دقیقتر، باید این نسبت را همراه با روند تاریخی شرکت و میانگین صنعت بررسی کرد.
فرمول و نحوه محاسبه نسبت جاری
برای محاسبه این نسبت، داراییهای جاری را با بدهیهای جاری مقایسه کنید:
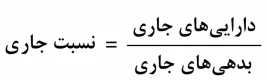
اجزای فرمول
داراییهای جاری (Current Assets):
داراییهایی که انتظار میرود طی یک چرخه عملیاتی (Operating Cycle) یا حداکثر یک سال مالی، نقد، فروخته یا مصرف شوند. اقلام اصلی آن عبارتند از:
موجودی نقد و بانک (Cash and Cash Equivalents): نقدترین دارایی شرکت
سرمایهگذاریهای کوتاهمدت (Short-term Investments): مانند سپردههای بانکی کوتاهمدت یا اوراق مشارکت
حسابها و اسناد دریافتنی تجاری (Accounts Receivable): طلبهای شرکت از مشتریان بابت فروش نسیه کالا یا خدمات
موجودی مواد و کالا (Inventory): مواد اولیه، کالای در جریان ساخت و کالای ساختهشده آماده فروش
بدهیهای جاری (Current Liabilities):
تعهداتی که سررسید پرداخت آنها کمتر از یک سال است و باید از محل داراییهای جاری تسویه شوند. اقلام اصلی آن عبارتند از:
حسابها و اسناد پرداختنی تجاری (Accounts Payable): بدهی شرکت به تامینکنندگان بابت خرید نسیه مواد اولیه
تسهیلات مالی کوتاهمدت (Short-term Debt): وامهای بانکی که سررسید آنها زیر یک سال است
پیشدریافتها (Advances from Customers): مبالغی که شرکت پیش از تحویل کالا از مشتریان دریافت کرده است
مطالعه موردی و تحلیل مقایسهای (Case Study)
برای درک بهتر این موضوع، وضعیت دو شرکت فرضی در بورس تهران را با یکدیگر مقایسه میکنیم:
شرکت الف (تولیدکننده با ساختار مالی قوی):
داراییهای جاری: 100 میلیارد تومان
بدهیهای جاری: 40 میلیارد تومان
نسبت جاری: 2.5 = 40 / 100
تحلیل وضعیت:
نسبت ۲.۵ نشان میدهد که شرکت الف به ازای هر ۱ ریال بدهی کوتاهمدت، ۲.۵ ریال دارایی جاری در اختیار دارد. این وضعیت نشاندهنده حاشیه امنیت مالی (Financial Safety Buffer) بالاست. شرکت در صورت مواجهه با بحرانهای ناگهانی در زنجیره تامین یا تاخیر در وصول مطالبات، همچنان توانایی تسویه بدهیهایش را دارد. اعتباردهندگان و بانکها با اطمینان بالایی به این شرکت تسهیلات اعطا میکنند.
شرکت ب (خردهفروشی تحت فشار نقدینگی):
داراییهای جاری: 60 میلیارد تومان
بدهیهای جاری: 70 میلیارد تومان
نسبت جاری: 2.5 = 70 / 60
تحلیل وضعیت:
نسبت کمتر از یک (۰.۸۵) به این معنی است که داراییهای جاری شرکت کفاف بدهیهای کوتاهمدت آن را نمیدهد. شرکت ب با ریسک نکول (Default Risk) یا عدم توانایی در ایفای تعهدات روبروست. این شرکت احتمالاً برای پرداخت بدهیهای سررسیدشده خود ناچار به دریافت وامهای جدید با نرخ بهره بالا (استقراض مجدد) یا فروش عجولانه داراییهای غیرجاری خود خواهد شد. بروز هرگونه وقفه در چرخه فروش یا عدم وصول حسابهای دریافتنی، میتواند فعالیت تولیدی شرکت ب را به طور کامل متوقف کند.
آیا نسبت جاری بالا همیشه مطلوب است؟
پاسخ منفی است. نسبت جاری بسیار بالا (مثلاً بالای ۲.۵ یا ۳) لزوماً نشانه مدیریت عالی نیست. این وضعیت ممکن است نشاندهنده داراییهای راکد و غیرمولد (Idle Assets) باشد. به عنوان مثال:
انباشت بیش از حد موجودی کالا (Inventory) به دلیل ضعف در فروش
رسوب شدید نقدینگی در حسابهای دریافتنی (Accounts Receivable) به دلیل عدم توانایی در وصول مطالبات از مشتریان (سیاستهای اعتباری ضعیف)
عدم سرمایهگذاری بهینه وجوه نقد در پروژههای توسعهای سودآور
آیا نسبت جاری زیر ۱ همیشه نشاندهنده ورشکستگی است؟
خیر. در برخی صنایع خاص مانند فروشگاههای زنجیرهای یا شرکتهای خدماتی بزرگ، نسبت جاری زیر ۱ امری رایج و گاهی نشاندهنده کارایی بالای چرخه نقدینگی است. این شرکتها:
کالاها را نقداً به مشتریان میفروشند (موجودی کالا به سرعت به نقد تبدیل میشود)
محصولات را با فرجههای پرداخت طولانیمدت (نسیه) خرید میکنند (بدهیهای جاری بالا)
در این حالت، به دلیل دوره گردش وجه نقد (Cash Conversion Cycle) بسیار سریع، شرکت نیازی به نگاه داشتن داراییهای جاری بزرگ ندارد و با وجود نسبت جاری زیر ۱، جریان نقدی (Cash Flow) بسیار قدرتمندی دارد.
پیشنهاد تحلیلگر:
برای ارزیابی دقیقتر ریسک نقدینگی، همواره نسبت جاری را با نسبت آنی (Quick Ratio / Acid-test Ratio) مقایسه کنید تا اثر موجودی کالا (که نقدشوندگی کمتری دارد) تعدیل شود. همچنین، مقایسه این نسبت با میانگین صنعت (Industry Average) و روند تاریخی خود شرکت در دورههای گذشته، تصویری واقعیتر از وضعیت نقدینگی به شما ارائه خواهد داد.
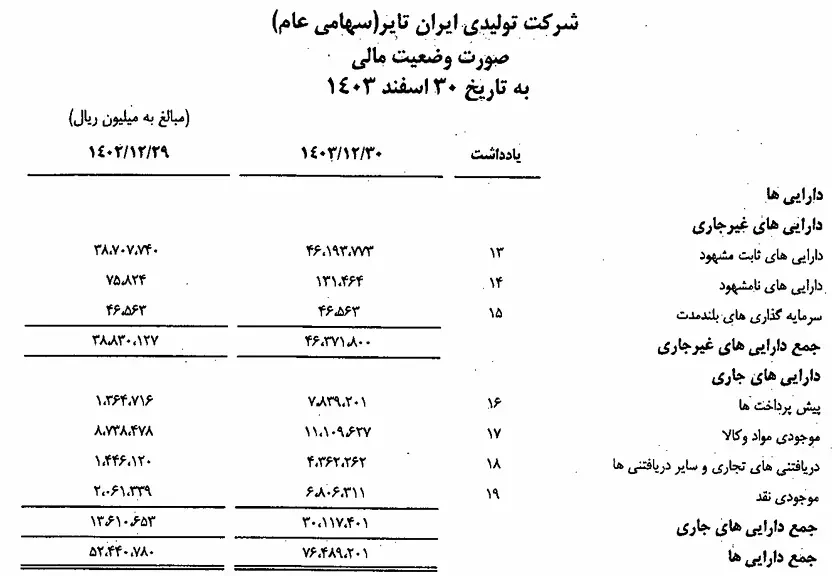
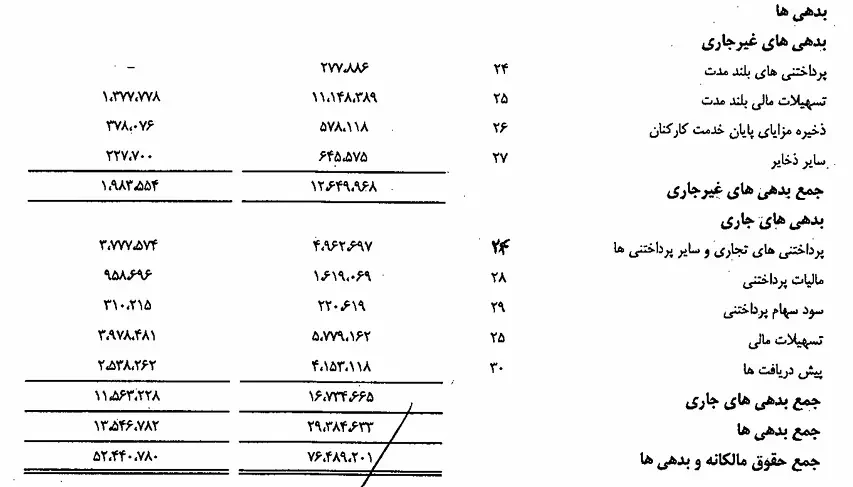
مثال واقعی
چند پرسش برای درک بهتر نسبت جاری
اگر نسبت جاری یک شرکت برابر ۱ باشد، دقیقاً چه مفهومی دارد؟
این وضعیت یعنی میزان داراییهای جاری شرکت دقیقاً برابر با بدهیهای جاری آن است. به بیان ساده، اگر تمام تعهدات کوتاهمدت شرکت امروز سررسید شوند، شرکت از نظر تئوریک فقط به اندازه بدهیهایش دارایی نقدشونده دارد.
اگرچه این وضعیت بحرانی محسوب نمیشود، اما حاشیه امنیت (Safety Margin) پایینی دارد و هر اختلالی در فروش، وصول مطالبات یا تامین نقدینگی میتواند شرکت را تحت فشار قرار دهد.
آیا نسبت جاری ۳ همیشه بهتر از نسبت ۱.۵ است؟
خیر. در تحلیل مالی، بزرگتر بودن یک نسبت لزوماً به معنی عملکرد بهتر نیست. نسبت جاری ۳ ممکن است نشان دهد که:
1. حجم زیادی از موجودی کالا فروش نرفته است.
2. مطالبات شرکت از مشتریان وصول نشدهاند.
3. نقدینگی شرکت بدون استفاده مانده و مدیریت سرمایه در گردش (Working Capital Management) ضعیف است.
در بسیاری از صنایع، نسبت بین ۱.۲ تا ۲ محدوده متعادلتری محسوب میشود.
چرا بانکها و اعتباردهندگان به نسبت جاری اهمیت زیادی میدهند؟
بانکها پیش از اعطای تسهیلات، توان بازپرداخت کوتاهمدت شرکت را بررسی میکنند. نسبت جاری یکی از اولین شاخصهایی است که نشان میدهد آیا شرکت در آینده نزدیک دچار بحران نقدینگی خواهد شد یا خیر.
1. ریسک نکول (Default Risk) بالاتری دارد.
2. ممکن است اقساط وام را با تاخیر پرداخت کند.
3. احتمال نیاز به استقراض مجدد در آن بیشتر است.
به همین دلیل، نسبت جاری مناسب میتواند هزینه تامین مالی (Cost of Financing) شرکت را کاهش دهد.
آیا میتوان تنها با نسبت جاری درباره خرید یا فروش سهام تصمیم گرفت؟
خیر. نسبت جاری فقط یکی از ابزارهای تحلیل بنیادی (Fundamental Analysis) است. یک شرکت ممکن است نسبت جاری مطلوبی داشته باشد اما:
1. سودآوری پایینی داشته باشد،
2. حاشیه سود (Profit Margin) ضعیفی داشته باشد،
3. یا در صنعتی رو به افول فعالیت کند.
تحلیلگر حرفهای همیشه نسبت جاری را در کنار شاخصهایی مانند:
● نسبت آنی (Quick Ratio)
● جریان نقد عملیاتی (Operating Cash Flow)
● نسبت بدهی (Debt Ratio)
● بازده حقوق صاحبان سهام (ROE)
بررسی میکند.
جمع بندی
نسبت جاری روشی ساده برای ارزیابی نقدینگی کوتاهمدت شرکت است و از طریق مقایسه داراییهای جاری با بدهیهای جاری به دست میآید. با اینکه این نسبت میتواند دید مفیدی درباره سلامت مالی شرکت بدهد، بهتر است در کنار سایر نسبتهای مالی و نیز با مقایسه با شرکتهای همصنعت و روند تاریخی خود شرکت استفاده شود.