نسبت بازده حقوق صاحبان سهام (Return on Equity – ROE) یکی از کلیدیترین نسبتهای سودآوری (Profitability Ratios) است که نشان میدهد یک بنگاه اقتصادی به ازای هر واحد سرمایهگذاری سهامداران، چه میزان سود خالص تولید میکند.
نکات کلیدی:
کاهش دوره وصول مطالبات معمولاً مطلوب است: زیرا نشان میدهد مطالبات سریعتر به وجه نقد تبدیل شده و وضعیت نقدینگی شرکت بهتر است.
مقایسه با مهلت اعتباری ضروری است: اگر دوره وصول از مهلت پرداخت تعیینشده برای مشتریان بیشتر باشد، احتمالاً فرآیند وصول یا سیاست اعتباری شرکت ضعف دارد.
شاخص باید همراه با گزارش سنی مطالبات بررسی شود: شاخص DSO بهتنهایی میانگین کلی را نشان میدهد؛ اما Aging Report (گزارش سنی مطالبات)، فاکتورها و مشتریان معوق را مشخص میکند.
مقایسه دورهای و صنعتی اهمیت دارد: دوره وصول باید با دورههای گذشته، بودجه، هدف شرکت و میانگین صنعت مقایسه شود؛ زیرا مقدار مناسب آن در صنایع مختلف متفاوت است.
کاهش بیشازحد شاخص همیشه مثبت نیست: سختگیری شدید در فروش اعتباری ممکن است دوره وصول را کاهش دهد، اما همزمان باعث ازدسترفتن مشتریان و کاهش فروش شود؛ بنابراین باید میان رشد فروش و ریسک وصول تعادل برقرار شود.
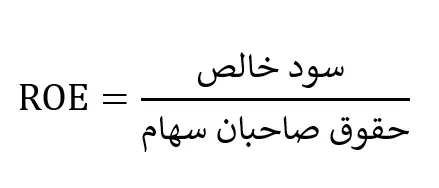
فرمول نسبت بازده حقوق صاحبان سهام
اهمیت در کسبوکار و مدیریت مالی
سهامداران و مالکان کسبوکار همواره با این پرسش روبهرو هستند: «آیا سرمایهگذاری من در این شرکت، بازدهی مناسبی نسبت به سایر فرصتهای سرمایهگذاری و نرخ بهره بدون ریسک (Risk-Free Rate) ایجاد میکند؟»
نسبت ROE با برقراری ارتباط میان صورت سود و زیان (Income Statement) و ترازنامه (Balance Sheet)، کارایی مدیریت را در بهکارگیری منابع مالی سهامداران برای خلق ارزش (Value Creation) اندازهگیری میکند.
معیار ارزیابی مدیریت: نشان میدهد مدیریت تا چه حد در تخصیص سرمایه (Capital Allocation) موفق بوده است.
جذابیت سرمایهگذاری: یکی از فیلترهای اصلی سرمایهگذاران بازار سرمایه برای مقایسه شرکتهای یک صنعت است.
ارتباط با نرخ رشد درونزا (Sustainable Growth Rate – SGR): حداکثر نرخ رشدی که شرکت میتواند بدون نیاز به استقراض جدید یا انتشار سهام به آن دست یابد، مستقیماً با ROE در ارتباط است:
که در آن Dividend Payout Ratio نرخ تقسیم سود است.
ابعاد کنترلی و نظارتی
از آنجا که سود خالص و حقوق صاحبان سهام تحت تاثیر برآوردهای حسابداری و سیاستهای مالی مدیریت قرار دارند، کنترل داخلی بر این نسبت حیاتی است.
ریسکهای کلیدی کنترل داخلی
ریسک هموارسازی سود (Earnings Smoothing / مدیریت سود): دستکاری زمان شناسایی درآمدها یا هزینهها برای نشان دادن ROE پایدارتر یا بالاتر از واقعیت.
طبقهبندی اشتباه در ترازنامه: انتقال بدهیها به خارج از ترازنامه (Off-Balance Sheet Financing) جهت کمتر نشان دادن داراییها و بدهیها و در نتیجه دستکاری اهرم مالی.
عدم انطباق در ارزیابی داراییها: عدم ثبت کاهش ارزش داراییها (Impairment losses) که ارزش دفتری حقوق صاحبان سهام را بهطور مصنوعی بالا نگه میدارد و ROE را کاهش میدهد.
ساختار کنترلهای پیشنهادی
کنترلهای پیشگیرانه (Preventive Controls):
تدوین سیاستهای سختگیرانه برای پذیرش و ثبت درآمدها منطبق بر استانداردهای حسابداری
ایجاد ساختار تایید دو مرحلهای برای هرگونه مخارج سرمایهای (CapEx) بزرگ
کنترلهای کشفکننده (Detective Controls):
انجام تطبیق ترازنامه (Balance Sheet Reconciliation) و ممیزیهای دورهای حسابرسی داخلی (Internal Audit)
انجام محاسبات مستقل نسبتها توسط واحد کنترل کیفیت مالی و مقایسه با ارقام ارائه شده توسط بخش حسابداری صنعتی
کنترلهای اصلاحی (Corrective Controls):
تجدید ارائه (Restatement) صورتهای مالی در صورت کشف خطاهای بااهمیت حسابداری
بازنگری در مدل تخصیص بودجه و ساختار هزینه در صورتی که افت ROE ناشی از افزایش هزینههای سربار باشد
کاربرد در تصمیمگیری (Decision-Making Applications)
نقش ROE در تصمیمگیریهای مختلف به تفکیک افق زمانی و نقشهای مدیریتی به شرح زیر است:
تفکیک بر اساس نقشهای سازمانی
مدیرعامل (CEO) و هیئتمدیره: استفاده از ROE برای ارزیابی اینکه آیا استراتژی کلان شرکت ارزشآفرین بوده است یا خیر. همچنین مبنایی برای تعیین پاداش عملکرد مدیریت (Performance-based Compensation)
مدیر مالی (CFO): تصمیمگیری درباره ساختار سرمایه (Capital Structure). آیا باید برای پروژهها وام گرفت (بدهی) یا افزایش سرمایه داد (حقوق صاحبان سهام)؟ افزایش بدهی اهرم مالی را بالا برده و ROE را ارتقا میدهد، اما ریسک ورشکستگی (Bankruptcy Risk) را نیز افزایش میدهد.
سرمایهگذار (Investor): مقایسه بازده این سرمایهگذاری با نرخ بهره بازار یا بازده مورد انتظار (Required Rate of Return)
تفکیک بر اساس افق تصمیمگیری
افق زمانی | تصمیم کلیدی | اطلاعات استخراجی از ROE |
|---|---|---|
کوتاهمدت | مدیریت سرمایه در گردش و هزینهها | نوسانات حاشیه سود خالص و تاثیر آن بر ROE ماهیانه/فصلی |
میانمدت | سیاست ساختار بدهی و تامین مالی | ارزیابی نقطه بهینه اهرم مالی بدون به خطر انداختن رتبه اعتباری |
بلندمدت | ادغام و تملیک (M&A) یا خروج از بازار | ارزیابی توانایی کسبوکار در تولید بازده مستمر بالاتر از هزینه سرمایه (WACC) |
مزایا و نقاط قوت، معایب و محدودیتها
مزایا و نقاط قوت
یکپارچهسازی عملکرد مالی: ROE صورت سود و زیان (سودآوری) را به ترازنامه (کارایی و اهرم) متصل میکند و تصویری همهجانبه ارائه میدهد.
ارزیابی مستقیم منافع سهامداران: بر خلاف شاخصهایی مانند ROA (بازده داراییها)، ROE مستقیماً بازدهی را میسنجد که متعلق به مالکان نهایی شرکت است.
سهولت در مقایسه بینالمللی و بینصنعتی: فرمول ساده و جهانشمول آن اجازه میدهد تا شرکتها را در ابعاد بینالمللی ارزیابی کرد (با لحاظ کردن تفاوتهای نرخ مالیات و تورم).
معایب، محدودیتها و نقاط ضعف
آسیبپذیری در برابر اهرم مالی بالا (Leverage Bias): یک شرکت با بدهی بسیار زیاد و حقوق صاحبان سهام ناچیز ممکن است ROE فوقالعاده بالایی نشان دهد، در حالی که در آستانه ورشکستگی (Insolvency) قرار دارد.
حساسیت به بازخرید سهام (Share Buybacks): در بازارهای بینالمللی، شرکتها با بازخرید سهام خود حجم حقوق صاحبان سهام را کاهش داده و مخرج کسر را کوچک میکنند که منجر به رشد صوری ROE میشود بدون آنکه سودآوری واقعی افزایش یافته باشد.
اتکا به ارزش دفتری (Book Value vs. Market Value): مخرج کسر ارزش دفتری حقوق صاحبان سهام است نه ارزش بازار آن؛ در نتیجه در زمان تورمهای شدید، حقوق صاحبان سهام قدیمی زیر ارزش واقعی ثبت میشود و ROE را بهطور غیرواقعی بالا نشان میدهد.
راهکار کاهش ریسک
تحلیلگران باید همواره ROE را در کنار بازده سرمایه بکارگرفتهشده (Return on Capital Employed – ROCE) و بازده داراییها (ROA) بررسی کنند تا اثر بدهی و ساختار سرمایه خنثی شود.
تحلیل ریسک
ماتریس ریسک (Risk Matrix)
عنوان ریسک | علت وقوع | پیامد مالی/مدیریتی | کنترلهای پیشنهادی | شاخص هشدار (KRI) |
|---|---|---|---|---|
ریسک اهرم بیش از حد (Over-leverage Risk) | استفاده افراطی از بدهی برای ارتقای ROE | افزایش شدید هزینه بهره و ریسک ورشکستگی | تعیین سقف برای نسبت بدهی به حقوق صاحبان سهام (Debt-to-Equity) | نسبت پوشش هزینه بهره (Interest Coverage) کمتر از ۲ |
ریسک ناشی از تورم (Inflation Distortion) | عدم بهروزرسانی ارزش داراییها و سرمایه دفتری | بالا رفتن صوری ROE و تصمیمگیری بر اساس سود موهوم | تجدید ارزیابی داراییها (Asset Revaluation) بهصورت دورهای | اختلاف فاحش ارزش دفتری و ارزش بازار حقوق صاحبان سهام |
ریسک مدیریت سود (Earnings Management) | تعویق هزینهها یا پیشخور کردن درآمدها | گمراهی هیئتمدیره و پرداخت پاداش غیرواقعی به مدیریت | استفاده از حسابرسان مستقل معتبر و تمرکز بر جریان نقدی عملیاتی | انحراف شدید سود خالص از جریان نقد عملیاتی (CFO-to-Income Divergence) |
توضیحات تکمیلی
اثر تورم (Inflation Effect): در اقتصادهای با تورم بالا (مانند ایران)، سود خالص به دلیل فروش با قیمتهای جاری رشد میکند، در حالی که حقوق صاحبان سهام (ثبت شده با قیمتهای تاریخی خرید داراییها) ثابت میماند. این پدیده منجر به ایجاد بازدهی اسمی بالا اما بازدهی واقعی منفی میشود.
هزینه فرصت (Opportunity Cost): ROE همواره باید با هزینه فرصت سرمایه (مانند سود سپرده بانکی، اوراق گام یا خرید طلا و ارز) مقایسه شود. اگر ROE شرکتی 30% باشد در حالی که تورم کشور 45% و نرخ بازده بدون ریسک 35% است، این شرکت در واقع در حال نابود کردن ثروت سهامداران است.
هزینه میانگین موزون سرمایه (Weighted Average Cost of Capital – WACC): شرکت زمانی ارزش خلق میکند که ROE از هزینه حقوق صاحبان سهام (Ke) و بازده کل داراییها از WACC بزرگتر باشد.
مقایسه با گزینهها یا روشهای جایگزین
معیار مقایسه | بازده حقوق صاحبان سهام (ROE) | بازده داراییها (ROA) | بازده سرمایه بکارگرفتهشده (ROCE) | ارزش افزوده اقتصادی (EVA) |
|---|---|---|---|---|
هدف اصلی | سنجش بازدهی سهامدار | سنجش کارایی کل داراییها | سنجش بازدهی کل تامین مالی بلندمدت | سنجش ثروت خلقشده پس از کسر هزینه سرمایه |
مزیت کلیدی | سادگی و تمرکز بر سهامدار | بیطرفی نسبت به ساختار سرمایه | مناسب برای صنایع سرمایهبر (Capital Intensive) | دقیقترین معیار خلق ارزش واقعی |
ضعف اصلی | انحراف شدید با بدهی زیاد | نادیده گرفتن ساختار تامین مالی | پیچیدگی بیشتر در محاسبه سرمایه | محاسبات بسیار پیچیده حسابداری |
مخاطب مناسب | سهامداران و مدیران ارشد | مدیران عملیاتی و کارخانهها | تحلیلگران ساختار سرمایه و طلبکاران | هیئتمدیره و طراحان استراتژی کلان |
مثال واقعی
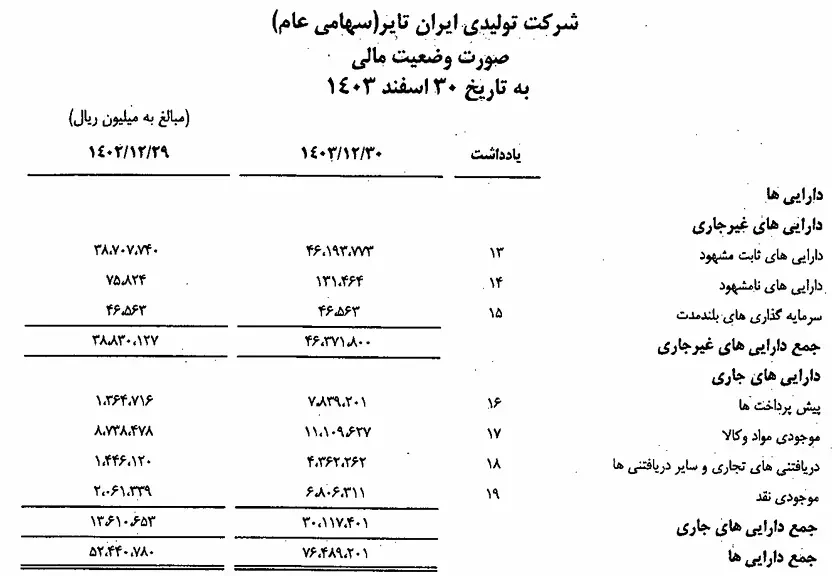
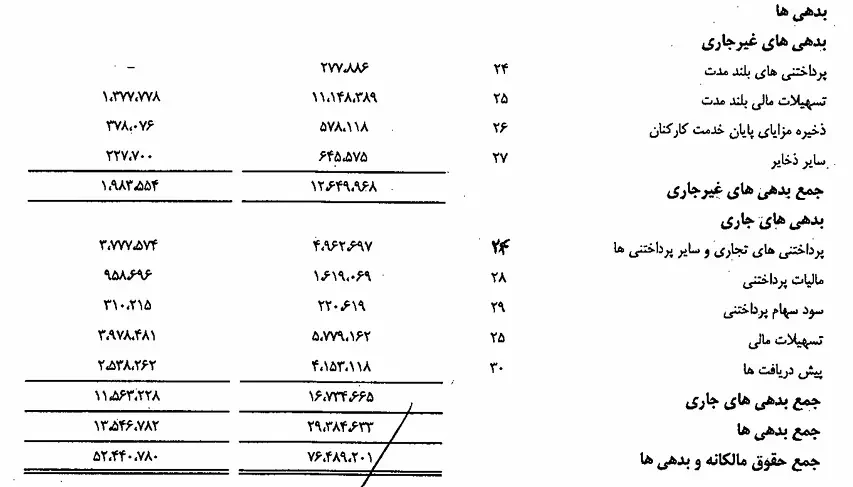
چند پرسش برای درک بهتر نسبت بازده حقوق صاحبان سهام
ROE بالا همیشه نشانه خوبی است؟
خیر. ROE بالا میتواند نشانه سودآوری و مدیریت کارآمد باشد، اما همیشه مثبت نیست. گاهی شرکت با افزایش بدهی و استفاده زیاد از اهرم مالی، حقوق صاحبان سهام را کوچکتر کرده و ROE را بالا نشان میدهد.
بنابراین ROE باید همراه با نسبتهایی مثل:
– Debt to Equity / نسبت بدهی به حقوق صاحبان سهام
– ROA / بازده داراییها
– ROCE / بازده سرمایه بهکارگرفتهشده
تحلیل شود.
ROE پایین چه معنایی دارد؟
ROE پایین معمولاً نشان میدهد شرکت نتوانسته از سرمایه سهامداران بازده مناسبی ایجاد کند. دلایل رایج آن عبارتاند از:
– حاشیه سود پایین
– هزینههای عملیاتی زیاد
– استفاده ناکارآمد از داراییها
– سرمایهگذاریهای کمبازده
– رکود بازار یا کاهش فروش
– ساختار سرمایه نامناسب
اما ROE پایین همیشه به معنای ضعف نیست؛ مثلاً در شرکتهای تازهتأسیس یا شرکتهای در حال توسعه، ROE ممکن است موقتاً پایین باشد.
آیا ROE برای مقایسه شرکتها کافی است؟
خیر. ROE بهتنهایی کافی نیست. برای مقایسه دقیق شرکتها باید موارد زیر نیز بررسی شود:
– صنعت فعالیت شرکت
– ساختار بدهی
– کیفیت سود
– جریان نقد عملیاتی
– نرخ رشد فروش
– سیاست تقسیم سود
– داراییهای راکد یا تجدید ارزیابیشده
ROE زمانی مفیدتر است که با شرکتهای مشابه در همان صنعت مقایسه شود.
آیا افزایش بدهی میتواند ROE را بهتر کند؟
بله، اما با ریسک. استفاده از بدهی میتواند از طریق Leverage / اهرم مالی باعث افزایش ROE شود؛ چون شرکت با سرمایه سهامداران کمتر، دارایی و فروش بیشتری ایجاد میکند.
اما اگر هزینه بهره بالا باشد یا فروش کاهش یابد، بدهی زیاد میتواند باعث:
– کاهش سود خالص
– فشار نقدینگی
– افزایش ریسک نکول
– کاهش اعتبار شرکت
– بحران مالی
شود.
چرا در اقتصاد تورمی باید با احتیاط به ROE نگاه کرد؟
در شرایط تورمی، داراییها و حقوق صاحبان سهام ممکن است با ارزش تاریخی در دفاتر ثبت شده باشند، اما فروش و سود با قیمتهای جدید و بالاتر محاسبه شوند. این موضوع میتواند ROE را بهصورت اسمی و غیرواقعی بالا نشان دهد.
بنابراین در اقتصاد تورمی بهتر است ROE با موارد زیر تعدیل شود:
– نرخ تورم
– ارزش روز داراییها
– سودهای غیرعملیاتی
– نرخ بازده بدون ریسک
– هزینه فرصت سرمایه
ROE منفی یعنی چه؟
ROE منفی معمولاً به این معناست که شرکت زیانده است؛ یعنی سود خالص منفی دارد. این وضعیت میتواند به دلایل زیر رخ دهد:
– کاهش شدید فروش
– افزایش هزینهها
– زیان عملیاتی
– هزینه مالی بالا
– زیان تسعیر ارز
– کاهش ارزش داراییها
البته در شرکتهای استارتاپی یا پروژههای سرمایهگذاری بلندمدت، ROE منفی ممکن است در سالهای ابتدایی طبیعی باشد.
برای تحلیل بهتر ROE چه گزارشهایی لازم است؟
برای تحلیل حرفهای ROE بهتر است این گزارشها در دسترس باشد:
– صورت سود و زیان
– ترازنامه
– صورت جریان وجوه نقد
– گزارش بدهیها و هزینه مالی
– گزارش فروش و حاشیه سود
– گزارش سرمایه در گردش
– گزارش داراییهای غیرمولد
– گزارش سودهای غیرعملیاتی
– تحلیل DuPont
– مقایسه با بودجه و میانگین صنعت
مهمترین اشتباهات در تحلیل ROE چیست؟
رایجترین اشتباهات عبارتاند از:
– توجه صرف به عدد ROE بدون بررسی ریسک
– نادیده گرفتن اهرم مالی
– مقایسه شرکتهای غیرهمصنعت
– عدم تعدیل اثر تورم
– نادیده گرفتن کیفیت سود
– اتکا به سود خالص بدون بررسی جریان نقد
– تحلیل یکساله بدون بررسی روند چندساله
جمع بندی
نسبت ROE / Return on Equity / بازده حقوق صاحبان سهام یکی از مهمترین شاخصهای سنجش کارایی مدیریت در استفاده از سرمایه سهامداران است. این نسبت نشان میدهد شرکت تا چه اندازه توانسته از منابعی که مالکان در اختیار آن قرار دادهاند، سود خالص ایجاد کند. با این حال، تفسیر ROE باید با دقت انجام شود؛ زیرا ROE بالا همیشه به معنای عملکرد مطلوب نیست و ممکن است ناشی از Financial Leverage / اهرم مالی بالا، کاهش حقوق صاحبان سهام، سودهای غیرعملیاتی یا شرایط تورمی باشد. بنابراین برای تحلیل دقیقتر، ROE باید در کنار شاخصهایی مانند ROA / بازده داراییها، ROCE / بازده سرمایه بهکارگرفتهشده، جریان نقد عملیاتی و نسبت بدهی بررسی شود.
در جمعبندی مدیریتی، ROE زمانی ارزش تحلیلی واقعی دارد که اجزای آن از طریق DuPont Analysis / تحلیل دوپونت بررسی شوند؛ یعنی مشخص شود بازده شرکت از حاشیه سود، گردش داراییها یا اهرم مالی ناشی شده است. برای بهبود پایدار ROE، شرکت باید بهجای اتکا به بدهی یا اقدامات کوتاهمدت، بر افزایش سودآوری عملیاتی، بهبود بهرهوری داراییها، کنترل هزینهها، مدیریت سرمایه در گردش و تصمیمگیری هوشمندانه در ساختار سرمایه تمرکز کند. در نهایت، ROE یک ابزار قدرتمند برای ارزیابی عملکرد، مقایسه شرکتها و تصمیمگیری سرمایهگذاری است، اما فقط زمانی قابل اتکا خواهد بود که همراه با تحلیل ریسک، کیفیت سود و شرایط اقتصادی تفسیر شود.