نسبت سریع (Quick Ratio) یک شاخص نقدینگی کوتاهمدت (Short-term Liquidity Indicator) است که توانایی یک شرکت را برای پرداخت بدهیهای کوتاهمدت خود با استفاده از داراییهایی که میتوانند به سرعت (معمولاً در کمتر از ۹۰ روز) به وجه نقد تبدیل شوند، اندازهگیری میکند.
نکات کلیدی:
نسبت آنی (نسبت سریع) توانایی یک شرکت را برای پرداخت بدهیهای کوتاهمدت ارزیابی میکند.
این نسبت با نام نسبت اسید تست (Acid-test) هم شناخته میشود.
در محاسبه آن، موجودی کالا از داراییهای جاری حذف میشود.
هرچه نسبت سریع بالاتر باشد، نشاندهنده سلامت مالی بهتر است.
نقدینگی برای هزینههای پیشبینینشده کسبوکار بسیار مهم است.
تفاوت نسبت جاری (Current Ratio) و نسبت سریع (Quick Ratio)
برای درک بهتر نسبت سریع، باید آن را در کنار نسبت جاری (Current Ratio) قرار دهیم:
نسبت سریع: فرمولی محافظهکارانهتر است. این نسبت، داراییهایی را که سرعت نقدشوندگی پایینی دارند یا نقد کردن آنها با جریمه و کاهش ارزش همراه است، از صورت کسر حذف میکند.
نسبت جاری: تمام داراییهای جاری (Current Assets) را بر بدهیهای جاری (Current Liabilities) تقسیم میکند.
فرمول و نحوه محاسبه نسبت سریع
چند روش مختلف برای محاسبه نسبت آنی (Quick Ratio) وجود دارد. در یکی از این روشها، برای دستیابی به مجموع داراییهای نقدشونده، موجودی کالا و پیشپرداختها و سفارشات از کل داراییهای جاری کسر شده و حاصل بر بدهیهای جاری تقسیم میشود:
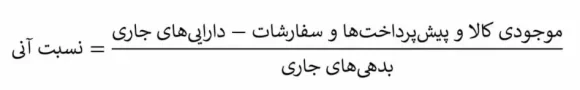
در واقع این فرمول با حذف داراییهایی که نقدشوندگی کمتری دارند (مانند موجودی کالا و پیشپرداختها و سفارشات)، سختگیرانهترین حالت سنجش نقدینگی را ارائه میدهد.
چرا موجودی کالا و پیشپرداختها حذف میشوند؟
مهمترین تفاوت این دو نسبت، حذف موجودی کالا و مواد (Inventory) و پیشپرداختها (Prepaid Expenses) از نسبت سریع است. دلایل این کار عبارتند از:
سرعت پایین فروش: موجودی کالا ابتدا باید تولید، سپس فروخته و در نهایت مطالبات آن وصول شود تا به وجه نقد تبدیل گردد. این فرآیند زمانبر است.
خطر کاهش ارزش (Write-down Risk): در شرایط بحرانی یا رکود بازار، ممکن است شرکت مجبور شود کالاها را با تخفیفهای سنگین یا حتی زیر قیمت تمامشده بفروشد.
پیشپرداختها غیرقابل بازگشت هستند: پیشپرداختها (مانند پیشپرداخت بیمه یا اجاره) هرچند دارایی جاری هستند، اما نمیتوان آنها را برای تسویه بدهی به وجه نقد تبدیل کرد؛ بلکه صرفاً تعهدات آینده را پوشش میدهند.
تحلیل و تفسیر اعداد نسبت سریع
تحلیلگران مالی بر اساس خروجی این نسبت، وضعیت سلامت مالی (Financial Health) شرکت را ارزیابی میکنند:
نسبت سریع بزرگتر یا مساوی ۱: نشاندهنده وضعیت مطلوب نقدینگی است. یعنی شرکت به ازای هر ۱ ریال بدهی کوتاهمدت، حداقل ۱ ریال دارایی بسیار نقد دارد و میتواند بدون فروش موجودی کالا، تمام بدهیهای فوری خود را تسویه کند.
نسبت سریع کمتر از ۱: زنگ خطر نقدینگی! شرکت برای پرداخت تعهدات کوتاهمدت خود وابستگی شدیدی به فروش موجودی کالا یا دریافت وامهای جدید دارد. اگر بازار دچار رکود شود، این شرکت ممکن است با بحران جدی عدم توانایی در پرداخت (Insolvency) مواجه شود.
نسبت سریع بسیار بالا (مثلاً بیشتر از ۲.۵): همیشه «بیشتر» به معنای «بهتر» نیست. نسبت سریع خیلی بالا نشاندهنده مدیریت ناکارآمد سرمایه در گردش (Working Capital Management) است. نگهداری بیش از حد وجه نقد راکد در حسابها یا عدم وصول به موقع مطالبات (انباشت حسابهای دریافتنی) هزینه فرصت (Opportunity Cost) سنگینی به همراه دارد.
مهم:
این اطلاعات مفید است؛ با این حال، از آنجایی که نسبت جاری تنها «تصویری لحظهای» (Snapshot) از یک مقطع زمانی خاص است، معمولاً به عنوان نمایشی کامل از نقدینگی کوتاهمدت یا توانگری مالی بلندمدت یک شرکت در نظر گرفته نمیشود.
برای مثال، ممکن است یک شرکت نسبت جاری بسیار بالایی داشته باشد، اما Accounts Receivable (حسابهای دریافتنی) آن بسیار قدیمی باشد (شاید به این دلیل که مشتریانِ آن به کندی بدهی خود را پرداخت میکنند) که این موضوع ممکن است در دلِ نسبت جاری پنهان بماند. حتی ممکن است بخشی از این حسابهای دریافتنی نیاز به Write-off (حذف از دفاتر/مطالبات سوختشده) داشته باشند.
تحلیلگران همچنین باید کیفیت سایر داراییهای شرکت را در مقایسه با تعهدات آن در نظر بگیرند. اگر Inventory (موجودی کالا) شرکت قابل فروش نباشد، ممکن است نسبت جاری در ظاهر قابلقبول به نظر برسد، در حالی که شرکت در مسیر Default (نکول/ناتوانی در بازپرداخت بدهی) قرار گرفته باشد.
به طور کلی، هرچه نسبت جاری بالاتر باشد، شرکت توانایی بیشتری در پرداخت تعهدات خود دارد؛ چرا که نسبت ارزش داراییهای کوتاهمدت آن نسبت به ارزش بدهیهای کوتاهمدتش بزرگتر است.
با این حال توجه داشته باشید که نسبت بسیار بالا — برای مثال بیش از 3 میتواند نشاندهنده این باشد که اگرچه شرکت میتواند بدهیهای جاری خود را سه بار پوشش دهد، اما ممکن است داراییهای جاری خود را به شکلی کارآمد به کار نگیرد، تأمین مالی مناسبی انجام ندهد و یا Working Capital (سرمایه در گردش) خود را به درستی مدیریت نکند.
به همین دلیل است که مقایسه نسبت جاری یک شرکت با کسبوکارهای مشابه در همان صنعت، بسیار مفید و راهگشاست.
برای محاسبه این نسبت، داراییهای جاری را با بدهیهای جاری مقایسه کنید:
داراییهای جاری که در ترازنامه شرکت درج میشوند شامل نقد و بانک، حسابهای دریافتنی، موجودی کالا و سایر داراییهای جاری (OCA: Other Current Assets) هستند که انتظار میرود ظرف کمتر از یک سال مصرف شوند، فروخته شوند، یا به وجه نقد تبدیل شوند.
جمعبندی و نکات کلیدی برای تصمیمگیری سرمایهگذاری
تکبُعدی نگاه نکنید: نسبت سریع را باید در کنار دوره وصول مطالبات تحلیل کرد. اگر بخش بزرگی از داراییهای سریع را حسابهای دریافتنی مشکوکالوصول تشکیل داده باشند، نسبت سریع بالا، فریبنده خواهد بود.
مقایسه با همگروهیها: ساختار سرمایه در گردش هر صنعت متفاوت است. نسبت سریع یک شرکت دارویی با دوره وصول مطالبات طولانی را نباید با یک شرکت خدماتی یا فروشگاهی مقایسه کرد. همیشه شرکت را با میانگین صنعت بسنجید.
روند زمانی: روند تاریخی نسبت سریع را در ۳ تا ۵ سال گذشته بررسی کنید. نزولی بودن این روند، هشداری جدی از ضعف مدیریت نقدینگی است.
مکمل تحلیل بنیادی: نسبت سریع، تضمینکننده سودآوری آینده شرکت نیست، بلکه تضمینکننده بقای شرکت برای رسیدن به سودآوری در آینده است. سرمایهگذاران هوشمند ابتدا امنیت نقدینگی را با این نسبت میسنجند و سپس سراغ شاخصهای سودآوری میروند.
چند پرسش برای درک بهتر نسبت جاری
نسبت جاری خوب چیست؟
این موضوع به صنعت شرکت و عملکرد تاریخی آن بستگی دارد. نسبت جاری بالاتر از u003ccodeu003e1.00u003c/codeu003e نشان میدهد که داراییهای جاری شرکت از بدهیهای جاری آن بیشتر است. یعنی شرکت میتواند همه بدهیها و هزینههای کوتاهمدت خود را پرداخت کند. به طور کلی، نسبت جاری بیشتر از u003ccodeu003e1.0u003c/codeu003e یعنی شرکت دارایی جاری بیشتری نسبت به بدهی جاری دارد، اما اینکه چه عددی «خوب» محسوب میشود از صنعتی به صنعت دیگر فرق میکند.
u003cstrongu003eاگر نسبت جاری کمتر از u003ccodeu003e1.0u003c/codeu003e باشد چه میشود؟u003c/strongu003e
به طور کلی، نسبت جاری کمتر از u003ccodeu003e1.00u003c/codeu003e نشان میدهد که ممکن است شرکت برای انجام تعهدات کوتاهمدت خود با مشکل روبهرو شود. اگر نسبت جاری یک شرکت کمتر از یک باشد، ممکن است میزان قبضها و بدهیهایی که باید بپردازد از منابع مالی در دسترس و قابل استفادهاش بیشتر باشد.
u003cstrongu003eنسبت جاری u003ccodeu003e1.5u003c/codeu003e چه معنایی دارد؟u003c/strongu003e
نسبت جاری u003ccodeu003e1.5u003c/codeu003e یعنی شرکت به ازای هر u003ccodeu003e1u003c/codeu003e ریال بدهی جاری، u003ccodeu003e1.50u003c/codeu003e ریال دارایی جاری دارد. این موضوع نشان میدهد که ظاهراً شرکت بیش از حد کافی منابع برای ایفای تعهدات جاری خود در اختیار دارد.
u003cstrongu003eنسبت جاری چگونه محاسبه میشود؟u003c/strongu003e
برای محاسبه نسبت جاری، داراییهای جاری شرکت را بر بدهیهای جاری آن تقسیم میکنند. هر دوی این اقلام در ترازنامه شرکت درج میشوند. داراییهای جاری، داراییهایی هستند که طی یک سال به وجه نقد تبدیل میشوند، در حالی که بدهیهای جاری، تعهداتی هستند که انتظار میرود طی یک سال پرداخت شوند. داراییهای جاری شامل وجه نقد، موجودی کالا و حسابهای دریافتنی است. بدهیهای جاری نیز شامل حسابهای پرداختنی، حقوق پرداختنی، و بخش جاری هرگونه پرداخت برنامهریزیشده سود یا اصل بدهی است.
جمع بندی
نسبت جاری روشی ساده برای ارزیابی نقدینگی کوتاهمدت شرکت است و از طریق مقایسه داراییهای جاری با بدهیهای جاری به دست میآید. با اینکه این نسبت میتواند دید مفیدی درباره سلامت مالی شرکت بدهد، بهتر است در کنار سایر نسبتهای مالی و نیز با مقایسه با شرکتهای همصنعت و روند تاریخی خود شرکت استفاده شود.