دوره وصول مطالبات یا:
– Accounts Receivable Collection Period
– Days Sales Outstanding (DSO)
– Average Collection Period
شاخصی است که نشان میدهد شرکت بهطور متوسط چند روز زمان نیاز دارد تا مطالبات ناشی از فروش نسیه خود را از مشتریان وصول کند.
نکات کلیدی:
کاهش دوره وصول مطالبات معمولاً مطلوب است: زیرا نشان میدهد مطالبات سریعتر به وجه نقد تبدیل شده و وضعیت نقدینگی شرکت بهتر است.
مقایسه با مهلت اعتباری ضروری است: اگر دوره وصول از مهلت پرداخت تعیینشده برای مشتریان بیشتر باشد، احتمالاً فرآیند وصول یا سیاست اعتباری شرکت ضعف دارد.
شاخص باید همراه با گزارش سنی مطالبات بررسی شود: شاخص DSO بهتنهایی میانگین کلی را نشان میدهد؛ اما Aging Report (گزارش سنی مطالبات)، فاکتورها و مشتریان معوق را مشخص میکند.
مقایسه دورهای و صنعتی اهمیت دارد: دوره وصول باید با دورههای گذشته، بودجه، هدف شرکت و میانگین صنعت مقایسه شود؛ زیرا مقدار مناسب آن در صنایع مختلف متفاوت است.
کاهش بیشازحد شاخص همیشه مثبت نیست: سختگیری شدید در فروش اعتباری ممکن است دوره وصول را کاهش دهد، اما همزمان باعث ازدسترفتن مشتریان و کاهش فروش شود؛ بنابراین باید میان رشد فروش و ریسک وصول تعادل برقرار شود.
فرمول و نحوه محاسبه دوره وصول مطالبات
فرمول پایه:
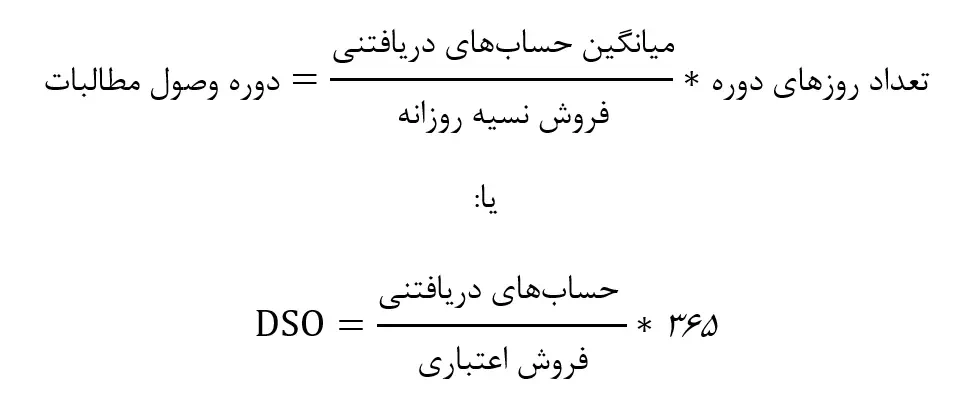
اجزای فرمول
میانگین حسابهای دریافتنی (Average Accounts Receivable): متوسط مانده مطالبات شرکت از مشتریان طی دوره است و معمولاً از فرمول زیر محاسبه میشود:
مانده ابتدای دوره (Beginning Accounts Receivable): مبلغ حسابهای دریافتنی ثبتشده در ابتدای دوره مالی یا دوره مورد بررسی است.
مانده پایان دوره (Ending Accounts Receivable): مبلغ حسابهای دریافتنی باقیمانده و وصولنشده در پایان دوره مورد بررسی است.
فروش نسیه طی دوره (Credit Sales): مجموع فروشهایی است که طی دوره بهصورت اعتباری انجام شده و وجه آنها هنگام فروش دریافت نشده است؛ فروش نقدی نباید در این مبلغ منظور شود.
تعداد روزهای دوره (Number of Days in Period): تعداد روزهای بازه مورد بررسی است؛ معمولاً برای دوره سالانه ۳۶۵ روز، ششماهه حدود ۱۸۰ یا ۱۸۲ روز، فصلی ۹۰ یا ۹۱ روز و ماهانه ۳۰ روز در نظر گرفته میشود.
نکته: صورت و مخرج فرمول باید مربوط به یک بازه زمانی یکسان باشند؛ برای مثال، اگر فروش نسیه مربوط به یک سال است، میانگین حسابهای دریافتنی و تعداد روزها نیز باید بر مبنای همان سال محاسبه شوند.
مسئلهای که حل میکند
این شاخص پاسخ میدهد به:
پول فروش چه زمانی وارد شرکت میشود؟
مشتریان چقدر دیر یا زود پرداخت میکنند؟
آیا سرمایه شرکت در مطالبات قفل شده است؟
آیا سیاست اعتباری شرکت کارآمد است؟
آیا بحران نقدینگی در راه است؟
اهمیت دوره وصول مطالبات در کسب و کار
از دید مالی (Financial Perspective)
دوره وصول مطالبات مستقیماً بر موارد زیر اثر دارد:
نقدینگی (Liquidity)
سرمایه در گردش (Working Capital)
جریان نقد عملیاتی (Operating Cash Flow)
نیاز به تأمین مالی
هزینه بهره و وام
از دید عملیاتی (Operational Perspective)
اگر وصول مطالبات ضعیف باشد:
خرید مواد اولیه مختل میشود
پرداخت حقوق به مشکل میخورد
تولید کاهش مییابد
وابستگی به وام کوتاهمدت افزایش مییابد
از دید مدیریتی (Management Perspective)
این شاخص معیاری برای ارزیابی:
کیفیت فروش
کیفیت مشتریان
عملکرد واحد فروش
کارایی واحد اعتبارات و وصول
سلامت مالی شرکت
است.
اصطلاحات تخصصی و مهم
اصطلاح انگلیسی | ترجمه فارسی | توضیح کوتاه |
|---|---|---|
Accounts Receivable (AR) | حسابهای دریافتنی | پولی که مشتری باید بپردازد |
Credit Sales | فروش اعتباری | فروش نسیه |
Collection Period | دوره وصول | مدت زمان دریافت پول |
Aging Report | گزارش سنی مطالبات | طبقهبندی مطالبات بر اساس مدت تأخیر |
Bad Debt | مطالبات سوختشده | مطالبات غیرقابل وصول |
Credit Policy | سیاست اعتباری | قواعد فروش نسیه |
Cash Conversion Cycle | چرخه تبدیل وجه نقد | زمان تبدیل سرمایه به نقد |
مثال عددی
مفروضات:
– فروش اعتباری سالانه: 36 میلیارد تومان
– میانگین مطالبات: 6 میلیارد تومان
60.8 = 365 * ( 36 / 6 ) = DSO
یعنی شرکت به طور متوسط 61 روز بعد پول فروش را دریافت میکند.
نکته: چنانچه تفکیک فروش اعتباری و فروش نقدی ممکن نیست، در فرمول از جمع فروش استفاده کنید.
تحلیل ریسک
ماتریس ریسک (Risk Matrix)
ریسک کلیدی | علت وقوع | اثر و پیامد مالی | کنترلهای پیشنهادی | شاخص هشدار |
|---|---|---|---|---|
افزایش شدید دوره وصول | ضعف در پیگیری وصول، عدم شفافیت قراردادها، اعطای مهلتهای طولانی بدون توجیه اقتصادی. | کاهش شدید نقدینگی: قفل شدن پول در سرمایه در گردش، افزایش هزینه فرصت پول، نیاز به دریافت وامهای کوتاهمدت گرانقیمت و تحمیل هزینه بهره | تدوین سیاستهای اعتباری سختگیرانه | رشد مداوم شاخص DSO در سه ماه متوالی |
ریسک تمرکز مشتری | وابستگی بیش از حد فروش شرکت به چند مشتری بزرگ خاص | در صورت ورشکستگی یا مشکلات نقدینگی یکی از این مشتریان، جریان نقد عملیاتی شرکت بهطور ناگهانی قطع شده و سودآوری کل سال آسیب میبیند. | تعیین سقف اعتبارتجمیعی برای هر مشتری بزرگ | سهم حسابهای دریافتنی یک مشتری خاص بالای ۲۰٪ از کل مطالبات |
تورم و کاهش ارزش پول | طولانی شدن فرآیند وصول مطالبات در اقتصادهای تورمی | ارزش پول دریافتی پس از چند ماه به دلیل تورم کاهش یافته و قدرت خرید شرکت برای مواد اولیه کم میشود که منجر به کاهش سود واقعی (Real Profit) میگردد | اعمال تعدیل تورمی در قیمتهای فروش اعتباری، کوتاه کردن دوره اعتبار در ماههای با تورم بالا، تشویق به تسویه نقدی با تخفیف | افزایش نرخ تورم رسمی کشور همزمان با ثابت ماندن یا افزایش DSO |
فروشهای صوری | فشار بر واحد فروش برای دستیابی به تارگتها بدون توجه به کیفیت وصول (فروشهای اواخر ماه و سال مالی) | ثبت سود حسابداری بالا در صورت سود و زیان بدون ورود جریان وجه نقد واقعی که منجر به پرداخت مالیات بر سود وصولنشده و توزیع سود موهوم میشود | عدم محاسبه پورسانت فروش تا زمان وصول حداقل ۵۰٪ فاکتور | مغایرت شدید بین سود عملیاتی (Operating Profit) و جریان نقد عملیاتی (OCF) |
افزایش مطالبات سوخت شده | عدم اعتبارسنجی اولیه مشتریان جدید و قدیمی | سوخت شدن اصل سرمایه، نیاز به ثبت کاهش ارزش حسابهای دریافتنی در هزینههای دوره و کاهش مستقیم سود خالص | پیادهسازی سیستم امتیازدهی اعتباری | افزایش نسبت مطالبات سررسید گذشته بالای 90 روز به کل مطالبات |
تحلیل تکمیلی اثرات مالی و اقتصادی
اثر هزینه فرصت (Opportunity Cost): سرمایهای که در حسابهای دریافتنی بلوکه میشود، میتوانست در بخشهای توسعه محصول، خرید مواد اولیه با تخفیف نقدی، یا سپردهگذاریهای کوتاهمدت با بازدهی مشخص سرمایهگذاری شود.
هزینه تأمین مالی (Financing Cost): هرگاه شرکت برای جبران کسری نقدینگی ناشی از تأخیر مطالبات به سراغ تسهیلات بانکی، اوراق بدهی یا فاکتورینگ (Factoring – فروش مطالبات) برود، هزینههای مالی (نرخ بهره) مستقیماً سودآوری عملیاتی را تحت شعاع قرار میدهند.
مزایا و دستاوردهای بهینهسازی دوره وصول مطالبات
حوزه اثرگذاری | مزیت کلیدی | شرح عملیاتی و مالی | شرطپذیری و پیشنیاز تحقق |
|---|---|---|---|
مدیریت نقدینگی | آزادسازی سریع جریان نقد عملیاتی | تبدیل سریعتر فاکتورهای فروش اعتباری به نقدینگی، مانع از گره خوردن پول در زنجیره مطالبات شده و توان نقدینگی شرکت را بهبود میبخشد. | داشتن فرآیند تسویه و پایش روزانه خزانهداری برای انتقال سریع وجوه وصول شده به حسابهای اصلی |
سرمایه در گردش | کاهش چرخه تبدیل وجه نقد | با کاهش روزهای قفل بودن سرمایه در بخش مطالبات، کل چرخه تبدیل وجه نقد کوتاهتر شده و کارایی عملیاتی سرمایه افزایش مییابد. | هماهنگی کامل بین دوره وصول مطالبات (DSO)، دوره گردش موجودی کالا (DIO) و دوره پرداخت مطالبات (DPO) |
عملیات و خرید | بهرهمندی از تخفیفهای خرید نقدی | دسترسی سریع به پول نقد به واحد خرید اجازه میدهد مواد اولیه را بهصورت نقدی و با تخفیفهای نقدی (Cash Discounts) جذاب از تأمینکنندگان تهیه کند. | وجود بازار رقابتی در سمت تأمینکنندگان که در آن خرید نقدی با تخفیفهای قابلتوجه همراه است. |
مدیریت ریسک | کاهش مطالبات سوختشده | هرچه دوره وصول کوتاهتر باشد، احتمال مواجهه با مشتریانی که در طول زمان دچار ورشکستگی یا اعسار میشوند کاهش مییابد. | اعتبارسنجی مداوم و قطع خودکار فروش به مشتریان در صورت بروز اولین نشانههای تأخیر. |
ارزشگذاری و اعتبار | بهبود رتبه اعتباری شرکت | بانکها، سرمایهگذاران و تأمینکنندگان مالی، شرکتهای با DSO پایین را بهعنوان کسبوکارهای کمریسک و دارای کیفیت سود (Quality of Earnings) بالا ارزیابی میکنند. | ارائه صورتهای مالی شفاف و گزارشهای دقیق تفکیکشده از وضعیت مطالبات به نهادهای مالی. |
هزینههای مالی | کاهش هزینههای بهره و تأمین مالی | شرکت به جای دریافت تسهیلات بانکی کوتاهمدت یا خطوط اعتباری گرانقیمت برای جبران کسری نقدینگی، از منابع داخلی خود استفاده میکند. | نرخ بهره بازار بالا باشد (در این شرایط، ارزش هر روز وصول سریعتر، به دلیل هزینه فرصت بالا، چندین برابر میشود). |
تحلیل تکمیلی مزایای دوره وصول مطالبات پایین
بهینهسازی و کاهش دوره وصول مطالبات (DSO) فراتر از یک دستاورد حسابداری، بهعنوان یک محرک استراتژیک برای تقویت انعطافپذیری مالی (Financial Flexibility) شرکت عمل میکند. در محیطهای اقتصادی پویا و بهویژه در شرایط تورمی، سرعت بخشیدن به چرخه وصول مطالبات مانع از افت ارزش زمانی پول شده و قدرت خرید شرکت را در زنجیره تأمین حفظ میکند. این نقدینگی آزاد شده، نیاز به تأمین مالی برونسازمانی (External Financing) را به حداقل رسانده و به مدیریت اجازه میدهد تا بدون دغدغه تأمین هزینههای جاری، منابع مالی را به سمت فرصتهای سرمایهگذاری با بازدهی بالا، طرحهای توسعهای یا تحقیق و توسعه (R&D) هدایت کند که در بلندمدت منجر به خلق ارزش پایدار برای سهامداران میگردد.
با این حال، مدیریت ارشد باید توجه داشته باشد که دستیابی به یک دوره وصول مطالبات بسیار کوتاه نباید به قیمت از دست رفتن سهم بازار تمام شود. سختگیری بیش از حد در اعتبارسنجی و اتخاذ سیاستهای اعتباری انقباضی (Restrictive Credit Policies) ممکن است مشتریان خوشحساب اما نیازمند به انعطاف مالی را به سمت رقبایی سوق دهد که شرایط پرداخت سهلگیرانهتری ارائه میدهند. بنابراین، هنر مدیریت مالی و فروش در این است که با برقراری یک تعادل پویا میان حجم فروش اعتباری و سرعت وصول آن، نقطه بهینهای را هدفگذاری کنند که بدون آسیب رساندن به حجم فروش و رابطه با مشتریان، شاخص DSO را در محدوده امن و رقابتی صنعت نگه دارد.
KPI ها
1) DSO
DSO = ( AR / CreditSales ) * 365
کاهش آن معمولا مثبت است.
2) Aging Ratio
Aging Ratio = ( کل مطالبات / مطالبات بالای 90 روز)
افزایش آن هشدار ریسک است.
3) Collection Effectiveness Index (CEI)
کارایی وصول مطالبات
هر چه بالاتر، بهتر.
4) Bad Debt Ratio
Bad Debt Ratio = (فروش / مطالبات سوخت شده)
افزایش آن نشانه ضعف اعتبارسنجی است.
معایب، محدودیتها و نقاط ضعف
محدودیت دادهای:
اگر فروش فصلی باشد، DSO گمراهکننده میشود.
راهکار:
– تحلیل ماهانه
– Rolling Average
محدودیت تحلیلی
ممکن است DSO پایین ناشی از:
– افت فروش
– سختگیری بیش از حد اعتباری
باشد.
محدودیت انسانی
– پیگیری ضعیف
– ثبت اشتباه
– تضاد منافع فروش و مالی
محدودیت تکنولوژیک
شرکتهای فاقد ERP:
– داده ناقص دارند
– تحلیل لحظهای ندارند
مثال واقعی
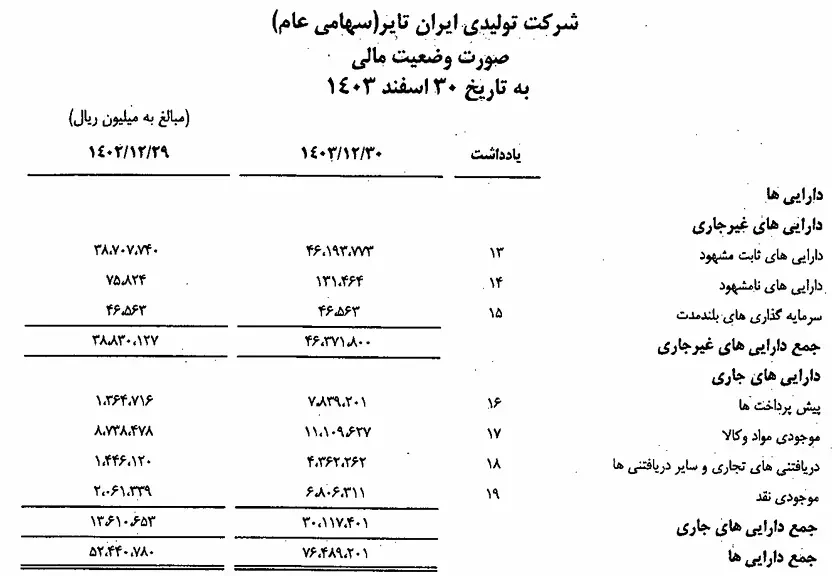
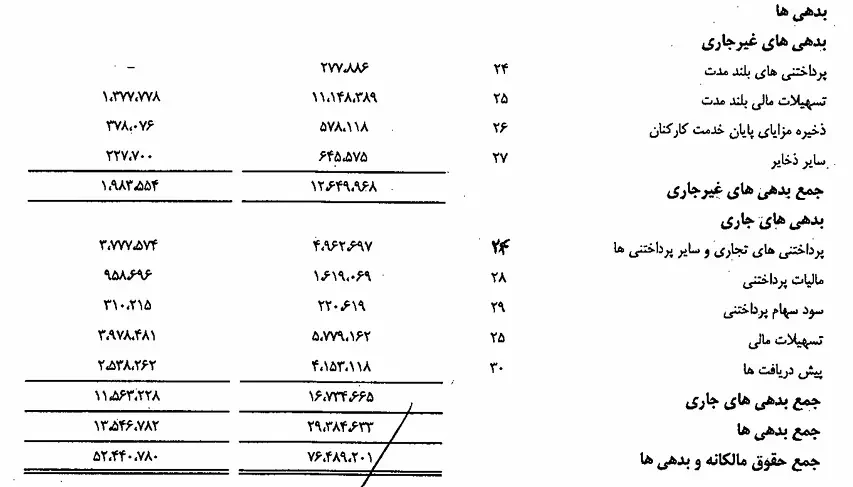
چند پرسش برای درک بهتر نسبت جاری
u003cstrongu003eاگر نسبت جاری یک شرکت برابر ۱ باشد، دقیقاً چه مفهومی دارد؟u003c/strongu003e
این وضعیت یعنی میزان داراییهای جاری شرکت دقیقاً برابر با بدهیهای جاری آن است. به بیان ساده، اگر تمام تعهدات کوتاهمدت شرکت امروز سررسید شوند، شرکت از نظر تئوریک فقط به اندازه بدهیهایش دارایی نقدشونده دارد.u003cbru003eاگرچه این وضعیت بحرانی محسوب نمیشود، اما حاشیه امنیت (Safety Margin) پایینی دارد و هر اختلالی در فروش، وصول مطالبات یا تامین نقدینگی میتواند شرکت را تحت فشار قرار دهد.
u003cstrongu003eآیا نسبت جاری ۳ همیشه بهتر از نسبت ۱.۵ است؟u003c/strongu003e
خیر. در تحلیل مالی، بزرگتر بودن یک نسبت لزوماً به معنی عملکرد بهتر نیست. نسبت جاری ۳ ممکن است نشان دهد که:u003cbru003e1. حجم زیادی از موجودی کالا فروش نرفته است.u003cbru003e2. مطالبات شرکت از مشتریان وصول نشدهاند.u003cbru003e3. نقدینگی شرکت بدون استفاده مانده و مدیریت سرمایه در گردش (Working Capital Management) ضعیف است.u003cbru003eu003cstrongu003eدر بسیاری از صنایع، نسبت بین ۱.۲ تا ۲ محدوده متعادلتری محسوب میشود.u003c/strongu003e
u003cstrongu003eچرا بانکها و اعتباردهندگان به نسبت جاری اهمیت زیادی میدهند؟u003c/strongu003e
بانکها پیش از اعطای تسهیلات، توان بازپرداخت کوتاهمدت شرکت را بررسی میکنند. نسبت جاری یکی از اولین شاخصهایی است که نشان میدهد آیا شرکت در آینده نزدیک دچار بحران نقدینگی خواهد شد یا خیر.u003cbru003e1. ریسک نکول (Default Risk) بالاتری دارد.u003cbru003e2. ممکن است اقساط وام را با تاخیر پرداخت کند.u003cbru003e3. احتمال نیاز به استقراض مجدد در آن بیشتر است.u003cbru003eu003cstrongu003eبه همین دلیل، نسبت جاری مناسب میتواند هزینه تامین مالی (Cost of Financing) شرکت را کاهش دهد.u003c/strongu003e
u003cstrongu003eآیا میتوان تنها با نسبت جاری درباره خرید یا فروش سهام تصمیم گرفت؟u003c/strongu003e
خیر. نسبت جاری فقط یکی از ابزارهای تحلیل بنیادی (Fundamental Analysis) است. یک شرکت ممکن است نسبت جاری مطلوبی داشته باشد اما:u003cbru003e1. سودآوری پایینی داشته باشد،u003cbru003e2. حاشیه سود (Profit Margin) ضعیفی داشته باشد،u003cbru003e3. یا در صنعتی رو به افول فعالیت کند.u003cbru003eu003cbru003eتحلیلگر حرفهای همیشه نسبت جاری را در کنار شاخصهایی مانند:u003cbru003e● نسبت آنی (Quick Ratio)u003cbru003e● جریان نقد عملیاتی (Operating Cash Flow)u003cbru003e● نسبت بدهی (Debt Ratio)u003cbru003e● بازده حقوق صاحبان سهام (ROE)u003cbru003eبررسی میکند.
جمع بندی
نسبت جاری روشی ساده برای ارزیابی نقدینگی کوتاهمدت شرکت است و از طریق مقایسه داراییهای جاری با بدهیهای جاری به دست میآید. با اینکه این نسبت میتواند دید مفیدی درباره سلامت مالی شرکت بدهد، بهتر است در کنار سایر نسبتهای مالی و نیز با مقایسه با شرکتهای همصنعت و روند تاریخی خود شرکت استفاده شود.